相続コラムvol.86相続税の申告・納付期限は10か月以内 遅れたときのペナルティと対処法
「相続税の申告って、いつまでにすればいいの?」
「相続の手続きがなかなか進まないけれど、期限に間に合わなかったらどうなるの?」
そんなご相談をいただくことがあります。
大切なご家族が亡くなられた後は、さまざまな手続きに追われ、気づけば相続税の申告期限が近づいていた、ということも少なくありません。
相続税の申告・納付には期限があり、期限を過ぎると追加の税金がかかる場合があります。
今回は、2026年10月時点の制度をもとに、相続税の申告期限と、間に合わない場合の対処法について、わかりやすく解説いたします。
1. 相続税の申告期限はいつまで?
相続税の申告・納付期限は、原則として亡くなったことを知った日の翌日から10か月以内です。
通常は、亡くなった日の翌日から数えて10か月となります。
◎ 例えば、こんな場合
- お父さんが亡くなった日:2026年1月15日
- 相続税の申告・納付期限:2026年11月16日
※本来の期限である11月15日が日曜日のため、翌開庁日の11月16日が期限となります。
なお、申告期限が土曜日・日曜日・祝日等に当たる場合は、その翌開庁日が期限となります。
● 申告書はどこに提出するの?
相続税の申告書は、亡くなった方の死亡時の住所地を管轄する税務署に提出します。
例えば、お父さんが愛知県に住んでいて、お子さんが東京都に住んでいる場合でも、提出先は原則としてお父さんの住所地を管轄する税務署です。
相続人自身の住所地の税務署ではないので注意しましょう。
2. 申告期限までに何をすればいいの?
「10か月もあるなら、まだ大丈夫よね?」
そう思われるかもしれませんが、相続の手続きには意外と時間がかかります。
特に、不動産や非上場株式などがある場合や、相続人が複数いる場合は、早めの準備が大切です。
● 主な手続き
- ① 相続人の確認
戸籍謄本などを集めて、誰が相続人になるのかを確認します。
- ② 相続財産の調査
預貯金・不動産・有価証券・借入金などを調べ、財産の評価を行います。
- ③ 遺産分割協議
相続人全員で、誰がどの財産を相続するか話し合います。
- ④ 相続税の申告・納付
相続税を計算し、必要な申告書を作成して提出・納付します。
◎ 戸籍の収集が便利になりました!
現在は「戸籍証明書等の広域交付制度」により、本籍地以外の市区町村窓口でも、一定の戸籍証明書等を取得できるようになっています。
ただし、すべての戸籍証明書等が対象になるわけではありませんので、必要に応じて本籍地の市区町村へ請求する場合もあります。
3. 申告期限に間に合わないとどうなるの?
「もし期限を過ぎてしまったら、どうなるの?」
相続税の申告や納付が遅れると、本来の相続税に加えて、追加の税金がかかる場合があります。
代表的なものが、無申告加算税と延滞税です。
● ① 無申告加算税
期限までに申告をしなかった場合に課される税金です。
例えば、税務調査を受けた後に期限後申告をした場合などには、原則として次の割合で計算されます。
- 納付すべき税額の50万円以下の部分:15%
- 50万円超~300万円以下の部分:20%
- 300万円を超える部分:30%
※2024年1月1日以後に法定申告期限が到来する申告についての原則的な割合です。過去の無申告歴などによって異なる場合があります。
一方、税務署から調査の事前通知を受ける前に、自主的に期限後申告をした場合は、原則として5%となります。
また、申告期限から1か月以内に自主的に申告し、期限内納付など一定の要件を満たした場合には、無申告加算税がかからないこともあります。
● ② 延滞税
相続税の納付が遅れた場合には、遅れた日数に応じて延滞税がかかることがあります。
延滞税の割合は年によって変わるため、納付する時点で確認する必要があります。
◎ 注意したいポイント
申告が遅れた場合、追加の税金だけでなく、配偶者の税額軽減や小規模宅地等の特例などの適用にも影響することがあります。
ただし、期限後申告でも一定の要件を満たせば適用できる特例があります。
また、遺産分割協議がまとまっていなくても、原則として申告期限が延びるわけではありません。
その場合は、いったん未分割の状態で申告し、後日必要な手続きを行う方法もあります。
期限に間に合わないと思ったら、放置せず、早めに専門家へ相談することが大切です。
4. 相続税を一度に払えない場合は?
「相続した財産は土地や建物ばかりで、現金があまりないのだけれど……」
このようなご相談もあります。
相続税は、原則として期限までに金銭で一括納付する必要があります。
しかし、一定の条件を満たす場合には、延納や物納という制度を利用できることがあります。
● ① 延納とは?
相続税を一度に納めることが難しい場合に、分割して納付できる制度です。
主な条件は以下の通りです。
- 金銭で一度に納付することが困難であること
- 相続税額が10万円を超えること
- 原則として担保を提供すること
- 期限までに必要な申請を行うこと
※延納税額が100万円以下で、延納期間が3年以下の場合は、担保が不要となります。
なお、延納期間中は原則として利子税がかかります。
● ② 物納とは?
延納によっても金銭で納付することが難しい場合に、一定の相続財産を使って納付できる制度です。
例えば、条件を満たした土地などを国に納める方法があります。
ただし、どんな財産でも物納できるわけではなく、財産の種類や状態などに厳しい条件があります。
◎ ここが大切!
延納・物納は、原則として相続税の申告期限までに申請する必要があります。
「期限が過ぎてから考えればいい」というわけではありません。
納付が難しいとわかった段階で、早めに相談しましょう。
5. まとめ
相続税の申告・納付期限は、原則として亡くなったことを知った日の翌日から10か月以内です。
10か月と聞くと余裕があるように感じるかもしれませんが、相続人の確認や財産調査、遺産分割協議など、やるべきことはたくさんあります。
期限を過ぎると無申告加算税や延滞税がかかる場合もあるため、早めに準備を進めることが大切です。
また、遺産分割協議がまとまらない場合や、相続税を一度に納付することが難しい場合にも、状況に応じた対応方法があります。
まずは相続財産や相続人の状況を確認し、無理のないスケジュールを立てることから始めましょう。
相続税の申告期限や納付についてご不安なことがございましたら、税理士法人葵パートナーズが運営する知多・東海相続サポートセンターまで、お気軽にご相談ください。
この記事を担当した税理士
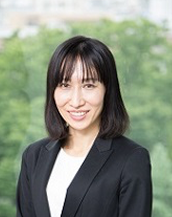
税理士法人葵パートナーズ
代表社員税理士
花田 直子
- 保有資格
税理士
- 経歴
-
2002年に税理士試験合格。
2011年より税理士法人葵パートナーズの代表社員税理士を務める。
相続の相談件数1,800件以上の経験から相続税を中心とした相続に関する悩みを抱えている相談者からの信頼も厚い。
- 2026年8月10日 「対応が丁寧 葵パートナーズさんへの相談をおすすめします」
- 2026年1月15日「税理士さんの優しい人柄」
- 2025年10月20日「丁寧に話を聞いて頂けます」
- ご相談内容:相続税申告 満足度:とても満足 1.当事務所にご相談にいらしたきっかけを教えてください。 友人・安島事務所からの紹介 2.当事務所のサービスを受けた感想はいかがでしたか? とても…